Paysafecard im Schweizer Online-Casino: was eine Einzahlung über den 16-stelligen Code wirklich bedeutet
 Available in US
Stand der Daten: 30 September 2026 · geprüft gegen die Liste der ESBK-konzessionierten Online-Spielbanken
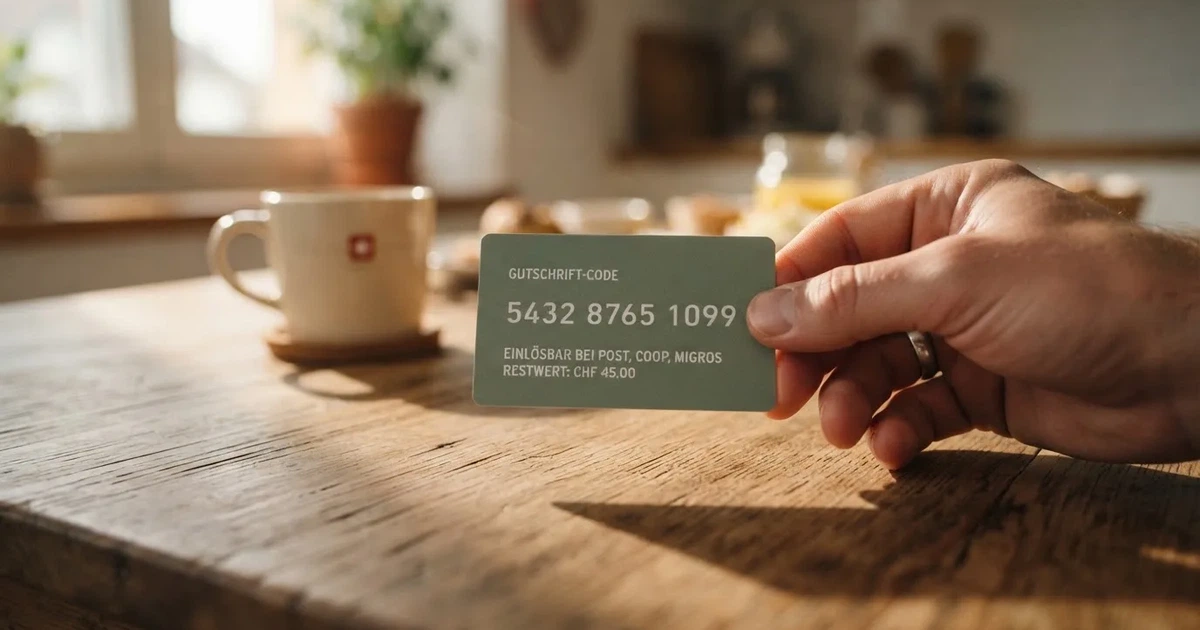
Eine Paysafecard ist im Schweizer Online-Casino keine Sonderlösung. Sie ist eine von mehreren Einzahlungsarten, die zehn inländische Spielbanken mit ESBK-Konzession parallel anbieten — neben TWINT, PostFinance, Kreditkarten, Apple Pay und Banküberweisung. Wer die Karte wählt, gibt nichts Privates preis: 16 Ziffern reichen, und ohne Registrierung erscheint beim Anbieter weder Name noch Bankkonto. Genau diese Anonymität ist es, die den Unterschied zwischen Wunsch und Wirklichkeit ausmacht. Denn in der Schweiz muss heute jeder Anbieter, der Online-Casino-Spiele anbietet, die Spielenden vollständig identifizieren. Die Karte anonymisiert den Kauf, nicht das Spiel.
Dieser Text schliesst die Lücke zwischen dem, was der Gutschein verspricht, und dem, was beim Anbieter passiert. Er ordnet die zehn ESBK-konzessionierten Marken nach Datum der Online-Bewilligung, hält ihre Limits fest und zeigt, welche Folgen eine Spielsperre, selbst gesetzte Einzahlungsgrenzen und die Schweizer Steuerfreigrenze für jeden einzelnen Spieler haben.
Inhaltsverzeichnis
- Wie eine Paysafecard-Einzahlung konkret abläuft
- Was die Limits in der Praxis bedeuten
- Übersicht der zehn ESBK-konzessionierten Anbieter
- Jackpots – das Online-Angebot des Grand Casino Baden
- Swisscasinos – das Online-Angebot von Casino Pfäffikon
- Casino777.ch – das Online-Angebot des Casino Davos
- Mycasino.ch – das Online-Angebot des Grand Casino Luzern
- StarVegas – das Online-Angebot des Casino Interlaken
- 7melons – das Online-Angebot des Grand Casino Bern
- Pasino.ch – das Online-Angebot des Casino Meyrin
- Swiss4Win – das Online-Angebot des Casino Lugano
- Admiral.ch – das Online-Angebot des Casino Mendrisio
- Casineo – das Online-Angebot des Casino Locarno
- Welche Konzessionierung hinter einem Schweizer Online-Angebot steht
- Wohin die Gewinne steuerlich fallen
- Warum Ausländer-Angebote blockiert sind
- Welche Limits Spielerinnen und Spieler selbst setzen können
- Was die Spielsperre konkret unterbricht
- Wie ein berechneter Umsatz bei einem Bonus entsteht
- Was eine Paysafecard im Inlandsmarkt leistet — und was nicht
- Was bei der Wahl der Zahlungsmethode bleibt
- Häufige Fragen
Wie eine Paysafecard-Einzahlung konkret abläuft
Wer eine Karte im Migros, bei Coop, Denner, Lidl, Aldi Suisse, an Tankstellen von Shell, BP oder Tamoil oder am K Kiosk gekauft hat, hält anschliessend einen 16-stelligen Code in der Hand. Dieser Code wird im Einzahlungsformular des Casinos eingegeben. Der Betrag wird sofort gutgeschrieben — keine Wartezeit, keine Bank dazwischen. Das ist der schnellste Teil.
Der zweite Teil ist langsamer. Drei Konstanten bestimmen, wie viel pro Transaktion tatsächlich möglich ist: ohne Registrierung bei Paysafecard liegt der maximale Betrag pro Transaktion in der Schweiz bei 300 Franken, mit Registrierung bei 1’000 Franken. Wer ohne Registrierung spielt und die Karte im Kontostand belässt, zahlt ab dem zweiten Monat eine Servicegebühr. Wer sich registriert, hat bis zum dreizehnten Monat Ruhe, erst dann fällt die gleiche Gebühr an. Bei StarVegas und Admiral ist Paysafecard mit einer Mindesteinzahlung von 10 Franken aufgeführt, ohne Gebühr und mit sofortiger Gutschrift. Bei 7melons bewegt sich der Höchstbetrag für PostFinance bei 100’000 Franken, was zeigt, dass das wahre Limit nicht bei der Karte, sondern bei der gewählten Methode liegt.
Der Code selbst ist kein zweites Konto. Er ist ein Vorrat an Bargeld, das bereits bezahlt ist. Verlieren lässt er sich nicht; was nicht benutzt wird, verfällt oder liegt als Restguthaben auf der Karte und unterliegt dann der monatlichen Servicegebühr. Das ist der eine Mechanismus, der Spielerinnen und Spieler in der Schweiz betrifft, die nicht bewusst registrieren: die Karte arbeitet gegen die Bequemlichkeit, sobald das Guthaben nicht vollständig aufgebraucht wird.
Was die Limits in der Praxis bedeuten
Eine Schweizer Online-Spielbank akzeptiert Paysafecard typischerweise ab einer Mindesteinzahlung von 10 Franken. Der Höchstbetrag pro Transaktion kommt nicht vom Casino, sondern von Paysafecard selbst: 300 Franken ohne Registrierung, 1’000 Franken mit. Wer also regelmässig höhere Beträge einzahlt, kommt mit einer einzigen Karte nicht aus und braucht mehrere Codes oder die Registrierung.
Daneben gilt, was die Casino-AGB zusätzlich setzen. Bei 7melons liegt die Mindesteinzahlung über alle Methoden bei 10 Franken, der PostFinance-Höchstbetrag bei 100’000 Franken. Bei Pasino liegt der Mindestbetrag für eine Auszahlung bei 1 Rappen, was unterhalb jeder Karte liegt und de facto jede Auszahlung zulässt. Bei Mycasino bleibt eine Auszahlung unterhalb von 10 Franken nur möglich, wenn das gesamte Guthaben ausgezahlt wird. Das sind die kleinen Schwellen, an denen Spielerinnen und Spieler im Alltag stolpern, nicht die grossen Werbeversprechen.
Wer mit Paysafecard einzahlt und über das Casino eigene Limits setzen will, kann das tun — die Sozialkonzepte der Anbieter verlangen das sogar. Was aber bleibt: ohne Registrierung bei der Karte ist bei 300 Franken pro Code Schluss. Das ist der eine Punkt, an dem die vermeintliche Anonymität an ihre bauliche Decke stösst.
Übersicht der zehn ESBK-konzessionierten Anbieter
| Anbieter | Steht hinter | Online seit | Paysafecard |
|---|---|---|---|
| Jackpots | Grand Casino Baden | 05.07.2019 | — |
| Swisscasinos | Casino Pfäffikon | 02.09.2019 | — |
| Casino777 | Casino Davos | 09.09.2019 | — |
| Mycasino | Grand Casino Luzern | 22.08.2019 | — |
| StarVegas | Casino Interlaken | 24.02.2020 | bestätigt |
| 7melons | Grand Casino Bern | 15.09.2020 | — |
| Pasino | Casino Meyrin | 16.11.2020 | — |
| Swiss4Win | Casino Lugano | 01.03.2021 | — |
| Admiral | Casino Mendrisio | 16.07.2025 | bestätigt |
| Casineo | Casino Locarno | 17.03.2026 | — |
Die Reihenfolge folgt dem Datum der Online-Bewilligung durch die ESBK. Bei den acht Anbietern ohne ausdrückliche Bestätigung führt die Seite die Methode auf, ohne dass in den verfügbaren offiziellen Zahlungsbedingungen Paysafecard als Ein- oder Auszahlungsweg verzeichnet ist. Bei StarVegas und Admiral ist sie explizit gelistet, mit einer Mindesteinzahlung von 10 Franken, gebührenfrei und mit sofortiger Gutschrift.
Was folgt, ist eine Folge davon, dass nur ein landbasiertes Casino mit eidgenössischer Konzession überhaupt ein Online-Angebot betreiben darf. Wer hier spielt, spielt nicht bei einem «Anbieter aus Malta», sondern immer bei einem Schweizer Haus, das eine physische Spielbank betreibt und für seine Online-Spiele eine zusätzliche Konzessionserweiterung erhalten hat.
Jackpots – das Online-Angebot des Grand Casino Baden
Jackpots gehört zum Grand Casino Baden und ist seit dem 5. Juli 2019 als Online-Casino konzessioniert. Damit ist es eines der ersten Angebote im Schweizer Markt überhaupt und steht für die Marke, die in der Branche als Vorreiter unter den ESBK-Bewilligungen gilt.
Für Einzahlungen akzeptiert Jackpots unter anderem TWINT, PostFinance, Kreditkarte, Banküberweisung, Apple Pay und Paysafecard. Bei TWINT-Einzahlungen fallen keine Zusatzgebühren an, und die Zahlung wird sofort verarbeitet. Beim Wechsel zur Karte ändert sich die Mechanik nicht: 16 Ziffern, sofortige Gutschrift, deckelt auf das, was die Karte selbst pro Transaktion zulässt.
Spielerschutz wird bei Jackpots zentral gesetzt. Eine beantragte Spielsperre gilt für alle konzessionierten Spielbankenspiele in der ganzen Schweiz und im Fürstentum Liechtenstein. Wer hier ausgeschlossen wird, fällt also nicht nur aus diesem einen Online-Angebot heraus, sondern aus dem gesamten Inlandsmarkt.
Die Marke ist die richtige Wahl für Spielerinnen und Spieler, die den ältesten Schweizer Online-Anbieter suchen und keine besondere Affinität zu einem bestimmten Spielbanksortiment mitbringen. Sie verliert dort, wo jemand gezielt nach einer Methode sucht, die im offiziellen Zahlungs-Snapshot als Paysafecard bestätigt ist — Paysafecard ist hier Teil des Gesamtangebots, aber nicht ausdrücklich hervorgehoben.
Swisscasinos – das Online-Angebot von Casino Pfäffikon
Swisscasinos trägt den Namen des Betreibers und steht für das Casino Pfäffikon. Online ist es seit dem 2. September 2019 zugelassen. Damit reiht es sich zwischen den ersten konzessionierten Marken ein und übernimmt die Markenidentität des stationären Hauses direkt.
Die Einzahlungswege umfassen Kreditkarten (Visa, Mastercard, Diners Club, Discover), TWINT, Apple Pay, PostFinance inklusive E-Finance, paysafecard und Banküberweisung. Damit gehört Swisscasinos zu den Schweizer Anbietern, die die Karte namentlich auflisten. Was sich davon in der Praxis unterscheidet, ist nicht die Akzeptanz, sondern die Behandlung am Rand: Spielerinnen und Spieler müssen sich identifizieren, und das Sozialkonzept verlangt im Grenzfall Nachweise der finanziellen Verhältnisse.
Die Marke passt zu Spielenden, die einen Anbieter mit nationalem Markenklang suchen und der Casino-Pfäffikon-Identität vertrauen. Sie wird dort uninteressant, wo jemand gezielt nach einem Höchstbetrag pro Transaktion oberhalb von 1’000 Franken sucht — diese Decke setzt nicht das Casino, sondern Paysafecard selbst.
Casino777.ch – das Online-Angebot des Casino Davos
Casino777.ch ist die Online-Erweiterung des Casino Davos und seit dem 9. September 2019 als ESBK-konzessioniertes Online-Casino geführt. Mit der Marke spricht es Spielerinnen und Spieler an, die mit dem Casino Davos aus dem Engadin bereits vertraut sind.
Einzahlungen laufen über Visa, Mastercard, TWINT, Apple Pay, Paysafecard, PostFinance Card sowie Banküberweisung. Casino777.ch erhebt für keine dieser Methoden Gebühren. Damit positioniert sich der Anbieter als «gebührenfreie Zone» über das gesamte Zahlungsportfolio, was im Inlandsmarkt nicht selbstverständlich ist.
Was bleibt, ist die Schweizer Normalität: kein Echtgeldspiel ohne vollständige Identitätsprüfung, keine Sonderstellung für die Karte im Vergleich zu anderen Zahlungsmitteln. Wer Casino777 wählt, erhält einen Anbieter, der den Code so behandelt, wie er jede andere Methode auch behandelt.
Die Marke passt zu Spielenden, die gebührenfreie Zahlungsabwicklung über alle Methoden hinweg schätzen. Sie verliert dort, wo jemand ein grösseres Spielbanksortiment oder ein Treueprogramm sucht, das über eine einzelne Karte hinausgeht.
Mycasino.ch – das Online-Angebot des Grand Casino Luzern
Mycasino.ch führt das Online-Angebot des Grand Casino Luzern und ist seit dem 22. August 2019 im Markt. Es zählt damit zu den früh konzessionierten Marken und ist in der Zentralschweiz verankert.
Die Auszahlungsmechanik zeigt eine kleine, aber folgenreiche Besonderheit: der Mindestbetrag für eine Auszahlung beträgt bei Mycasino 10 Franken. Liegt das Guthaben darunter, kann es vollständig ausgezahlt werden. Damit ist Mycasino ein Anbieter, der kleinere Restbeträge grosszügig behandelt, aber oberhalb der Schwelle den 10-Franken-Mindestbetrag anwendet.
Diese Schwelle trifft Spielerinnen und Spieler, die mit kleinen Einsätzen spielen. Wer mit 1-Franken-Runden arbeitet, sammelt möglicherweise ein Restguthaben unter 10 Franken an und kann es einmal auszahlen lassen — wer zweimal auszahlt, ohne die Schwelle zu erreichen, wartet oder spielt weiter.
Die Marke passt zu Spielenden, die mit moderaten Einsätzen arbeiten und einen Anbieter mit zentralschweizer Identität suchen. Sie wird dort weniger interessant, wo jemand eine niedrige Auszahlungsschwelle erwartet, die dauerhaft unter 10 Franken liegt.
StarVegas – das Online-Angebot des Casino Interlaken
StarVegas gehört zum Casino Interlaken und ist seit dem 24. Februar 2020 als Online-Casino konzessioniert. Im Zahlungsportfolio ist paysafecard ausdrücklich aufgeführt, mit einer Mindesteinzahlung von 10 Franken, einer maximalen Einzahlung von 300 Franken beziehungsweise 1’000 Franken (entsprechend dem Kartenlimit), ohne Gebühr und mit sofortiger Gutschrift.
Damit ist StarVegas einer der beiden Anbieter im Feld, bei denen die Karte als offiziell bestätigte Einzahlungsmethode geführt wird. Wer hier einzahlt, weiss vorher, dass die Gutschrift in Sekunden erfolgt und keine Zusatzkosten anfallen.
Was sich nicht ändert, ist die Schweizer Logik der Limits: das Casino akzeptiert VISA/Mastercard, TWINT, Skrill/Neteller, Apple Pay, PostFinance, Aircash Abon und paysafecard. Wer mit der Karte an die 1’000-Franken-Decke stösst, kann auf TWINT oder Karte wechseln — der Anbieter zieht die Grenze nicht selbst.
Die Marke passt zu Spielenden, die gezielt nach einem Anbieter mit bestätigter Paysafecard-Akzeptanz suchen und die Simplizität der Karte schätzen. Sie verliert dort, wo jemand mehrere andere Marken parallel nutzt und einheitliche Limits über alle Anbieter hinweg erwartet.
7melons – das Online-Angebot des Grand Casino Bern
7melons führt das Online-Angebot des Grand Casino Bern und ist seit dem 15. September 2020 ESBK-konzessioniert. Im Zahlungsbild führt 7melons TWINT, Visa, Mastercard, Apple Pay, PostFinance und Paysafecard, mit einer Mindesteinzahlung von 10 Franken. Bei PostFinance beträgt der Höchstbetrag 100’000 Franken — eine Zahl, die zeigt, dass das wahre Hochlast-Limit im Portfolio über die Karte hinaus bei einer anderen Methode liegt.
Wer also hohe Beträge bewegen will, weicht von der Karte auf PostFinance aus. Wer bei der Karte bleibt, akzeptiert die 300-Franken- beziehungsweise 1’000-Franken-Decke von Paysafecard.
Die Marke passt zu Spielenden, die einen Anbieter mit Berner Identität suchen und mit kleinen bis mittleren Einsätzen arbeiten. Sie wird dort uninteressant, wo jemand gezielt nach einem Anbieter mit einem Werbe- oder Treueprogramm sucht, das über das Standardportfolio hinausgeht.
Pasino.ch – das Online-Angebot des Casino Meyrin
Pasino.ch vertritt das Casino Meyrin und ist seit dem 16. November 2020 als ESBK-konzessioniertes Online-Casino geführt. Das Zahlungsportfolio umfasst Twint, Apple Pay, Visa und Mastercard, PostFinance, paysafecard, Neteller und Skrill sowie Banküberweisungen.
Eine kleine Besonderheit liegt in der Auszahlungsschwelle: der Mindestbetrag für eine Auszahlung beträgt 1 Rappen. Damit ist Pasino im Feld der Anbieter, die unterhalb jeder Karte auszahlen — faktisch gibt es keine Auszahlungsgrenze, die ein Spieler im Alltag erreicht, bevor das Spielguthaben aufgebraucht ist.
Was bleibt, ist die Pflicht zur Identifikation. Die Karte anonymisiert den Kauf; das Casino identifiziert den Spieler trotzdem. Beide Mechanismen laufen unabhängig, und wer im Code nur ein Zahlungsmittel sieht, hat die Konsequenz noch nicht zu Ende gedacht.
Die Marke passt zu Spielenden, die flexible Auszahlungsbeträge bis hinunter zu einem Rappen schätzen. Sie verliert dort, wo jemand eine sehr niedrige Mindesteinzahlung sucht — diese liegt auch hier bei 10 Franken.
Swiss4Win – das Online-Angebot des Casino Lugano
Swiss4win ist die Online-Erweiterung des Casino Lugano und seit dem 1. März 2021 ESBK-konzessioniert. Im Zahlungsbild liegt die Stärke bei TWINT: Einzahlungen ab einem Mindestbetrag von 10 Franken, ohne Zusatzgebühren, mit sofortiger Gutschrift nach Bestätigung in der TWINT-App. Damit positioniert sich Swiss4Win als Anbieter, der den Mobile-First-Pfad der Schweizer konsequent bespielt.
Die Karte selbst bleibt eine Alternative im Portfolio, aber nicht die führende Methode. Wer hier spielt, kann zwischen TWINT, der Karte und mehreren anderen Wegen wählen, ohne dass eine Methode das gesamte Profil definiert.
Die Marke passt zu Spielenden, die mit TWINT als Standardmethode arbeiten und Paysafecard nur gelegentlich nutzen. Sie wird dort uninteressant, wo jemand eine Marke sucht, die im offiziellen Zahlungs-Snapshot die Karte ausdrücklich bestätigt.
Admiral.ch – das Online-Angebot des Casino Mendrisio
Admiral.ch vertritt das Casino Mendrisio und ist seit dem 16. Juli 2025 als Online-Casino konzessioniert. Damit ist Admiral der zweitjüngste Anbieter im Feld — noch vor Casineo, aber mit deutlichem Abstand zu den Marken, die 2019 und 2020 online gingen.
Im Zahlungsbild führt Admiral für Einzahlungen und Auszahlungen Visa/Mastercard, Skrill, Neteller, Paysafecard, Apple Pay und Twint. Paysafecard ist als Zahlungsmethode mit einer Mindesteinzahlung von 10 Franken aufgeführt, ohne Gebühr und mit sofortiger Gutschrift. Damit ist Admiral der zweite Anbieter neben StarVegas, bei dem die Karte offiziell bestätigt ist.
Was einen neuen Anbieter kennzeichnet, ist nicht die Methodenliste, sondern der geringere Bestand an dokumentierten Spielerfahrungen. Wer Admiral wählt, wählt einen Anbieter, der unter den etablierten ESBK-Marken die jüngste Online-Bewilligung trägt — die Mechanik funktioniert wie bei den älteren Häusern, aber die Historie ist kürzer.
Die Marke passt zu Spielenden, die einen jungen Anbieter mit Schweizer Konzession und bestätigter Paysafecard-Akzeptanz suchen. Sie verliert dort, wo jemand auf eine breite Historie von Spielerberichten und eine langjährige Online-Reputation Wert legt.
Casineo – das Online-Angebot des Casino Locarno
Casineo schliesst das Feld der zehn ESBK-konzessionierten Anbieter ab und ist seit dem 17. März 2026 als Online-Casino zugelassen. Damit ist Casineo der jüngste Anbieter im Inlandsmarkt und startet seine Online-Präsenz am Tag der jüngsten ESBK-Listung, auf die sich dieser Text bezieht.
Bei Casineo beträgt die Mindesteinzahlung für alle Einzahlungsmethoden 10 Franken. Zu den Zahlungsmethoden gehören TWINT, Kreditkarten und PostFinance. Die Karte selbst ist im offiziellen Zahlungs-Snapshot nicht ausdrücklich bestätigt; was ein Spieler hier zur Karte erfährt, hängt von der jeweils aktuellen Seite ab.
Die Marke passt zu Spielenden, die den neuesten ESBK-Anbieter suchen und Paysafecard nur am Rand nutzen wollen. Sie verliert dort, wo jemand eine ausdrücklich bestätigte Paysafecard-Akzeptanz sucht — wie sie StarVegas und Admiral führen.
Welche Konzessionierung hinter einem Schweizer Online-Angebot steht
Wer in der Schweiz ein Online-Casino betreibt, braucht eine Konzession. Anders als in vielen ausländischen Märkten gibt es hier keine eigenständige Online-Lizenz: nur ein landbasiertes Casino mit eidgenössischer Konzession darf überhaupt ein Online-Angebot betreiben — und nur als Erweiterung dieser Konzession, nicht als zweites Unternehmen daneben.
Die zuständige Behörde ist die ESBK, die Eidgenössische Spielbankenkommission. Sie beaufsichtigt die Online-Casino-Spiele und die stationären Spielbanken. Für Lotterien und Sportwetten ist Gespa zuständig — diese Trennung betrifft das hier behandelte Angebot nicht direkt, ist aber der eine institutionelle Rahmen, an dem Spielerinnen und Spieler die Zuständigkeit für ein bestimmtes Produkt erkennen können.
Das Geldspielgesetz (BGS) gilt seit dem 1. Januar 2019. Es regelt, dass Werbung für Geldspiele weder aufdringlich noch irreführend sein darf, keine Minderjährigen oder gesperrten Personen ansprechen darf und für nicht bewilligte Spiele verboten ist. Einen numerischen Bonusdeckel kennt das BGS nicht — die Anbieter gestalten ihre Angebote innerhalb des gesetzlichen Rahmens selbst.
Die Spielsperre ist zentral: Sie gilt über alle konzessionierten Anbieter hinweg — Spielbank, Online-Casino, grosse Lotterien — und seit dem 7. Januar 2025 auch in Liechtenstein. Eine freiwillige Sperre kann frühestens nach drei Monaten aufgehoben werden, und nur, wenn der Grund dafür nicht mehr besteht. Wer einmal gesperrt ist, bleibt es so lange, bis die Sperrfrist abläuft und der Antrag auf Aufhebung greift.
Für Spielerinnen und Spieler bedeutet das: die Karte selbst unterliegt keiner Sperre — was gesperrt ist, ist das Spielkonto. Eine Paysafecard-Einzahlung funktioniert technisch weiter, der Anbieter weist sie zurück, sobald die Sperre registriert ist.
Wohin die Gewinne steuerlich fallen
In der Schweiz sind Gewinne aus einem Schweizer Online-Casino bis zur Freigrenze steuerfrei. Die Freigrenze liegt bei 1’000’000 Franken und ist indexiert — sie liegt im Jahr 2026 bei rund 1,07 Millionen Franken. Über der Freigrenze fällt auf den übersteigenden Betrag eine Verrechnungssteuer von 35 Prozent an (Art. 24 lit. ibis DBG).
Wer mit Paysafecard einzahlt, ändert daran nichts: die Methode der Einzahlung hat keine Auswirkung auf die Steuerlogik. Was zählt, ist die Konzession des Anbieters. Gewinne aus einem Schweizer Online-Casino mit ESBK-Konzession fallen unter die Freigrenze; Gewinne aus einem ausländischen Anbieter sind ab dem ersten Franken steuerpflichtig.
Diese Logik ist im Inlandsmarkt sauber, im grenznahen Markt ist sie es nicht. Wer aus Versehen auf einer ausländischen Plattform spielt, hat den Gegenwert bereits deklariert. Wer beim konzessionierten Anbieter bleibt, profitiert von einer der grosszügigsten steuerlichen Freibetragsregelungen im europäischen Vergleich.
Die praktische Konsequenz: die Karte ist im Inland kein Hinweis auf ein steuerliches Risiko, sondern ein neutrales Zahlungsmittel. Das Risiko liegt in der Wahl des Anbieters, nicht in der Methode.
Warum Ausländer-Angebote blockiert sind
Die ESBK führt eine Sperrliste. Wer in der Schweiz ein Online-Casino ohne Schweizer Konzession anbietet, macht sich strafbar — die Spielenden selbst werden nicht verfolgt, spielen aber auf eigenes Risiko und ohne Schweizer Schutz.
Ausländische Anbieter werden über die Sperrliste mit DNS-Sperren belegt (Art. 86 BGS). Das heisst: der Zugang wird auf Infrastrukturebene unterbrochen. Wer eine ausländische Seite dennoch erreicht, hat einen Weg um die Sperre herum gefunden — die rechtliche Lage ändert sich dadurch nicht.
Für Spielerinnen und Spieler bedeutet das: wer mit Paysafecard einzahlt und dabei auf einer ausländischen Seite landet, zahlt mit einer Methode, die in diesem Markt problemlos funktioniert, und verlässt sich auf einen Anbieter, der im Konfliktfall keine Hand bietet. Die Karte anonymisiert den Bezahlvorgang, die Steuerfrage nicht: Gewinne sind ab dem ersten Franken steuerpflichtig, und ein Anbieter ohne ESBK-Konzession ist nicht in der Schweizer Spieler-Schutz-Architektur eingebunden.
Der Punkt, an dem die Wahl wirklich zählt: nicht ob, sondern wo.
Welche Limits Spielerinnen und Spieler selbst setzen können
Jeder Anbieter mit ESBK-Konzession führt ein Sozialkonzept. Darin verpflichtet er sich unter anderem, dass Spielerinnen und Spieler eigene Einzahlungs-, Verlust- und Sitzungslimits festlegen können. Was die Spielerin oder der Spieler selbst einstellt, ist verbindlich — eine Überschreitung ist nur über eine Wartefrist und einen aktiven Antrag möglich.
Wer häufig oder mit hohen Einsätzen spielt, muss dem Anbieter auf Verlangen Nachweise der finanziellen Verhältnisse vorlegen. Ohne ausreichende Unterlagen wird das Konto gesperrt. Das ist die einzige Stelle, an der das Schweizer System ausdrücklich eine Wirtschaftsprüfung verlangt — sie greift nicht bei jedem Spieler, aber sie greift bei denen, deren Spielverhalten die Schwelle überschreitet.
Diese Mechanik steht orthogonal zur Wahl der Zahlungsmethode. Wer mit Paysafecard einzahlt, kann Limits setzen wie jede andere Spielerin und jeder andere Spieler. Was nicht geht, ist ein «anonymes Aufladen über die Karte und Wegfall der Limits»: die Karte anonymisiert den Kauf, die Limits setzt das Casino, und sie werden unabhängig vom gewählten Code angewendet.
Was die Spielsperre konkret unterbricht
Eine Spielsperre wird über die Sperrliste geführt, die alle konzessionierten Anbieter miteinander teilt. Wer bei einem Anbieter gesperrt wird, ist automatisch bei allen anderen gesperrt — sowohl im Online-Bereich als auch in den stationären Spielbanken und den grossen Lotterien. Seit dem 7. Januar 2025 erstreckt sich die Sperre auch auf Liechtenstein.
Eine freiwillige Spielsperre wird frühestens nach drei Monaten auf Antrag aufgehoben. Voraussetzung ist, dass der Sperrgrund nicht mehr besteht. Wer also wegen Überschuldung gesperrt wurde, kann nicht direkt nach Ablauf der drei Monate freigespielt werden, sondern erst, wenn die wirtschaftliche Situation sich verändert hat.
Was die Spielsperre technisch unterbricht, ist der Zugang zum Spielerkonto. Eine Paysafecard-Einzahlung selbst ist nicht betroffen — wer bereits gesperrt ist, hat im Normalfall kein aktives Konto mehr, in das eingezahlt werden könnte. Die Sperre wirkt also am Konto, nicht am Portemonnaie.
Wie ein berechneter Umsatz bei einem Bonus entsteht
Eine Berechnung, was ein Bonus tatsächlich an Umsatz erfordert, läuft über die Formel: erforderlicher Umsatz = Bonusbetrag mal Umsatzfaktor. Wer also einen Bonus von 200 Franken mit einem 35-fachen Umsatzfaktor beansprucht, müsste 7’000 Franken durch die Spiele bewegen, bevor eine Auszahlung möglich wird. Das ist die Bandbreite, in der sich die meisten Schweizer Bonusangebote bewegen — nicht jeder Anbieter schreibt denselben Faktor vor, und nicht jeder Faktor gilt für jeden Spieltyp.
Die Spannweite, die sich daraus ergibt, reicht von leicht umsetzbaren Bonusbedingungen bis zu Programmen, die einen mehrfachen Umsatz des Bonusbetrags erfordern. Wer als Band rechnet, behält den Faktor im Auge und sieht, was ein 200-Franken-Bonus bei einem 20-fachen Umsatz (4’000 Franken) im Vergleich zu einem 40-fachen Umsatz (8’000 Franken) tatsächlich verlangt. Die Methode der Einzahlung — ob Paysafecard, TWINT oder Kreditkarte — spielt für diese Rechnung keine Rolle; sie zählt, was umgesetzt werden muss, nicht wie bezahlt wird.
Die zweite Ebene der Berechnung ist die Frage, wie lange ein Spieler bei einem gegebenen Slot-Einsatz braucht, um den Umsatz zu erreichen. Wer an einem Spielautomaten mit 1 Franken pro Spin spielt und 7’000 Franken umsetzen muss, kommt auf 7’000 Spins. Bei einer angenommenen Spiellänge von 5 Sekunden pro Spin entspricht das etwa 9,7 Stunden reiner Spielzeit. Bei kleineren Einsätzen verlängert sich die Zeit, bei höheren verkürzt sie sich.
Wer einen Bonus annimmt, sollte diese Schwellen kennen, bevor er ihn aktiviert. Die Mechanik, die einen Bonus «kostenlos» erscheinen lässt, ist die Mechanik, die im Hintergrund Zeit und Geld bindet. Wer beide Werte multipliziert — die Höhe des Bonus und seinen Umsatzfaktor — sieht, was ein Angebot tatsächlich kostet, bevor das Marketing es verziert.
Was eine Paysafecard im Inlandsmarkt leistet — und was nicht
Eine Paysafecard leistet im Schweizer Markt drei Dinge: schnelle Einzahlung, klar definierte Höchstbeträge pro Transaktion und ein Zahlungsmittel, das ohne Bankkonto funktioniert. Sie leistet drei Dinge nicht: eine Umgehung der Identitätsprüfung, einen höheren Höchstbetrag als 1’000 Franken pro Transaktion und einen Schutz vor den Regeln des gewählten Anbieters.
Wer die Karte als zusätzliches Zahlungsmittel nutzt, gewinnt im Inlandsmarkt Flexibilität: eine zweite Methode neben TWINT und Karte, funktionierend auch wenn das Bankkonto vorübergehend gesperrt ist, mit einer deckelbaren Obergrenze, die das eigene Ausgabenverhalten automatisch zügelt. Wer sie als «anonymes Spielen» versteht, hat die Mechanik noch nicht zu Ende gedacht.
Das BGS verlangt von jedem Anbieter vollständige Identitätsprüfung. Eine Paysafecard hilft dabei nicht. Sie hilft aber beim kontrollierten Einstieg in eine Spielsitzung — wer ein 50-Franken-Code kauft und ihn in einer Session verbraucht, hat ein klares Ende der Ausgaben, ohne dass eine Kreditkarte mitlaufen muss.
Was bei der Wahl der Zahlungsmethode bleibt
Wer in einem Schweizer Online-Casino spielt, hat drei stabile Variablen: das Casino selbst (ESBK-konzessioniert), das Sozialkonzept (mit Setzung von Limits) und die Spielsperre (marktweit). Was sich von Marke zu Marke unterscheidet, sind die Akzeptanzliste der Methoden, die Mindest- und Höchstbeträge und die konkreten Bearbeitungszeiten.
Paysafecard ist dabei nicht besser oder schlechter als TWINT, PostFinance oder die Kreditkarte. Sie ist eine bestimmte Form, eine Einzahlung zu machen, mit einer baulichen Obergrenze von 300 oder 1’000 Franken pro Transaktion, je nach Registrierung. Was sie von den anderen Methoden unterscheidet, ist das Fehlen einer Bankverbindung beim Empfänger.
Wer mehrere Anbieter parallel nutzt, wechselt in der Regel zwischen den Methoden, je nach aktueller Verfügbarkeit und aktuellem Guthaben. Wer bei einem Anbieter bleibt, wählt typischerweise eine Standardmethode und nutzt sie häufig. Beide Wege führen zum gleichen Spielangebot, nur über unterschiedliche Bezahlwege.
Häufige Fragen
Welche Schweizer Anbieter akzeptieren Paysafecard überhaupt mit einer gültigen ESBK-Konzession?
Im zehn Anbieter umfassenden Feld führen StarVegas und Admiral.ch Paysafecard offiziell in ihren Zahlungsbedingungen auf, mit einer Mindesteinzahlung von 10 Franken, gebührenfrei und mit sofortiger Gutschrift. Die übrigen acht Anbieter tragen die Karte im Zahlungsportfolio, ohne dass die offiziellen Snapshots sie ausdrücklich als Ein- oder Auszahlungsweg ausweisen.
Welches Land-Casino steht hinter einem Online-Angebot, das Paysafecard als Zahlungsmethode führt?
Hinter den zehn ESBK-konzessionierten Online-Casinos steht je ein landbasiertes Casino mit eidgenössischer Konzession. Bei StarVegas ist es das Casino Interlaken, bei Admiral.ch das Casino Mendrisio. Die Online-Bewilligung ist eine Erweiterung der stationären Konzession, kein zweites Unternehmen daneben.
Wie wirkt sich eine bestehende Spielsperre auf Einzahlungen per Paysafecard aus?
Eine Spielsperre wirkt auf das Spielerkonto, nicht auf die Karte selbst. Wer gesperrt ist, kann in der Regel kein aktives Konto mehr haben, in das eingezahlt würde. Die Sperre gilt marktweit, stationär wie online, seit dem 7. Januar 2025 auch in Liechtenstein.
Welche Einzahlungslimiten kann man vor einer Einzahlung per Paysafecard selbst festlegen?
Spielerinnen und Spieler können eigene Einzahlungs-, Verlust- und Sitzungslimits festlegen. Diese Limits sind im Sozialkonzept jedes ESBK-konzessionierten Anbieters vorgesehen, gelten unabhängig von der gewählten Zahlungsmethode und können nur über eine Wartefrist und einen aktiven Antrag geändert werden.
Wie hoch ist der maximale Betrag pro Transaktion bei Paysafecard ohne Registrierung?
Ohne Registrierung bei Paysafecard liegt der maximale Betrag pro Transaktion in der Schweiz bei 300 Franken, mit Registrierung bei 1’000 Franken. Diese Obergrenze kommt von der Karte selbst, nicht vom Casino. Wer sie erhöhen will, registriert sich bei Paysafecard.
Bleiben Gewinne aus Einzahlungen per Paysafecard bis zur Freigrenze steuerfrei?
Ja. Gewinne aus einem ESBK-konzessionierten Online-Casino sind bis zur indexierten Freigrenze von etwa 1,07 Millionen Franken im Jahr 2026 steuerfrei. Über der Freigrenze fällt auf den übersteigenden Betrag 35 Prozent Verrechnungssteuer an. Die Methode der Einzahlung spielt für diese Logik keine Rolle.
Geschrieben von der Redaktion „Casino Prepaid Info”.